Com fer un benchmarking de preus de transferència defensable
Un benchmarking mal construït pot ser pitjor que no tenir-ne. L'AEAT pot usar-lo contra el contribuent si els criteris de selecció no són coherents.
Un benchmarking mal construït pot ser pitjor que no tenir-ne. L'AEAT pot usar-lo contra el contribuent si els criteris de selecció no són coherents.
Perquè un servei intragrup sigui deduïble, no n'hi ha prou amb tenir-lo comptabilitzat. L'AEAT exigeix demostrar que el servei s'ha prestat efectivament.
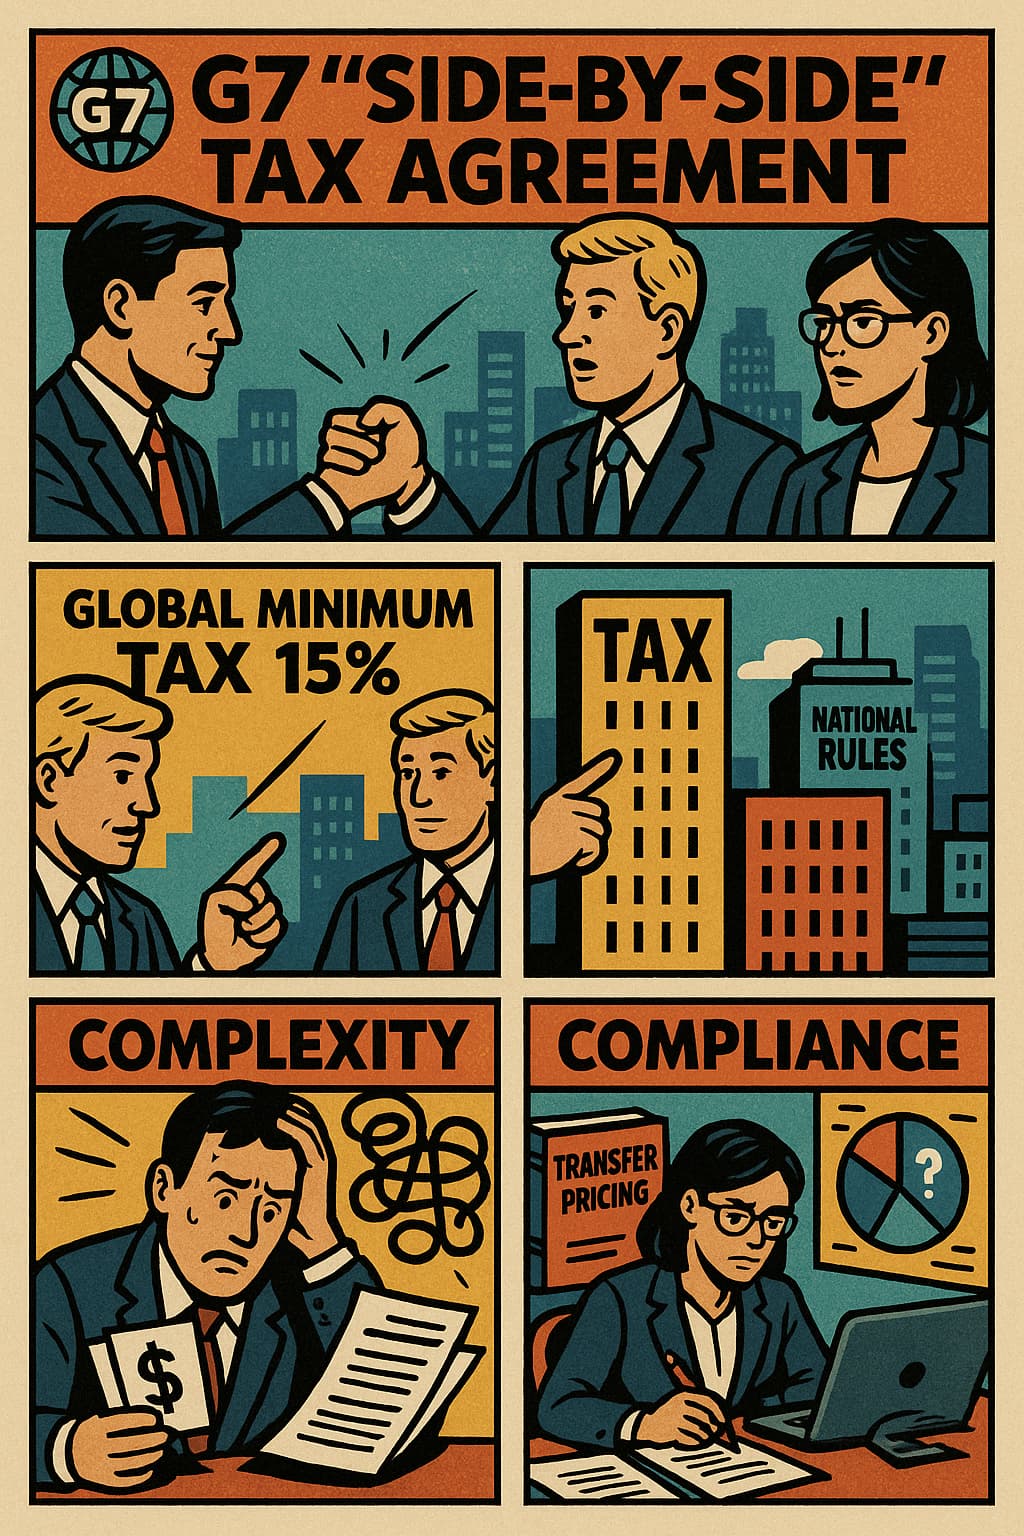
Un Local File deficient no només exposa a sancions formals; pot provocar ajustaments de fons. Aquests són els errors més freqüents que detecta l'AEAT en les seves revisions.
El Model 232 no és només un tràmit. Les dades que conté alimenten el sistema d'anàlisi de riscos de l'AEAT i poden activar una inspecció de preus de transferència.
Resum complet de les obligacions de preus de transferència a Espanya: qui ha de documentar, quan presentar el Model 232 i com preparar-se per a una inspecció.
Un préstec intragrup a tipus zero pot convertir-se en un problema fiscal. L'AEAT exigeix que el tipus reflecteixi el risc creditici del prestatari i les condicions del mercat.